M&M Marktblick
Private Krankenversicherer 2026
PKV-Unternehmen bleiben solide aufgestellt – steigende Leistungsausgaben erhöhen den Druck
Rüsselsheim, 08. September 2026 – MORGEN & MORGEN hat das aktuelle M&M Rating KV-Unternehmen veröffentlicht. Analysiert wurden 30 Private Krankenversicherer anhand ihrer Unternehmenskennzahlen aus den Bilanzjahrgängen 2021 bis 2025. Es zeigt sich ein differenziertes Bild: Der Bestand entwickelt sich positiv und die Solvabilität bleibt auf hohem Niveau. Gleichzeitig belasten steigende Leistungsausgaben weiterhin die versicherungsgeschäftlichen Ergebnisse und die Rückstellungen für Beitragsrückerstattung.
„Die PKV bleibt solide aufgestellt: Bestände und Solvabilität entwickeln sich stabil, während steigende Leistungsausgaben zunehmend Spuren in den Kennzahlen hinterlassen.“

Die wichtigsten Entwicklungen auf einen Blick
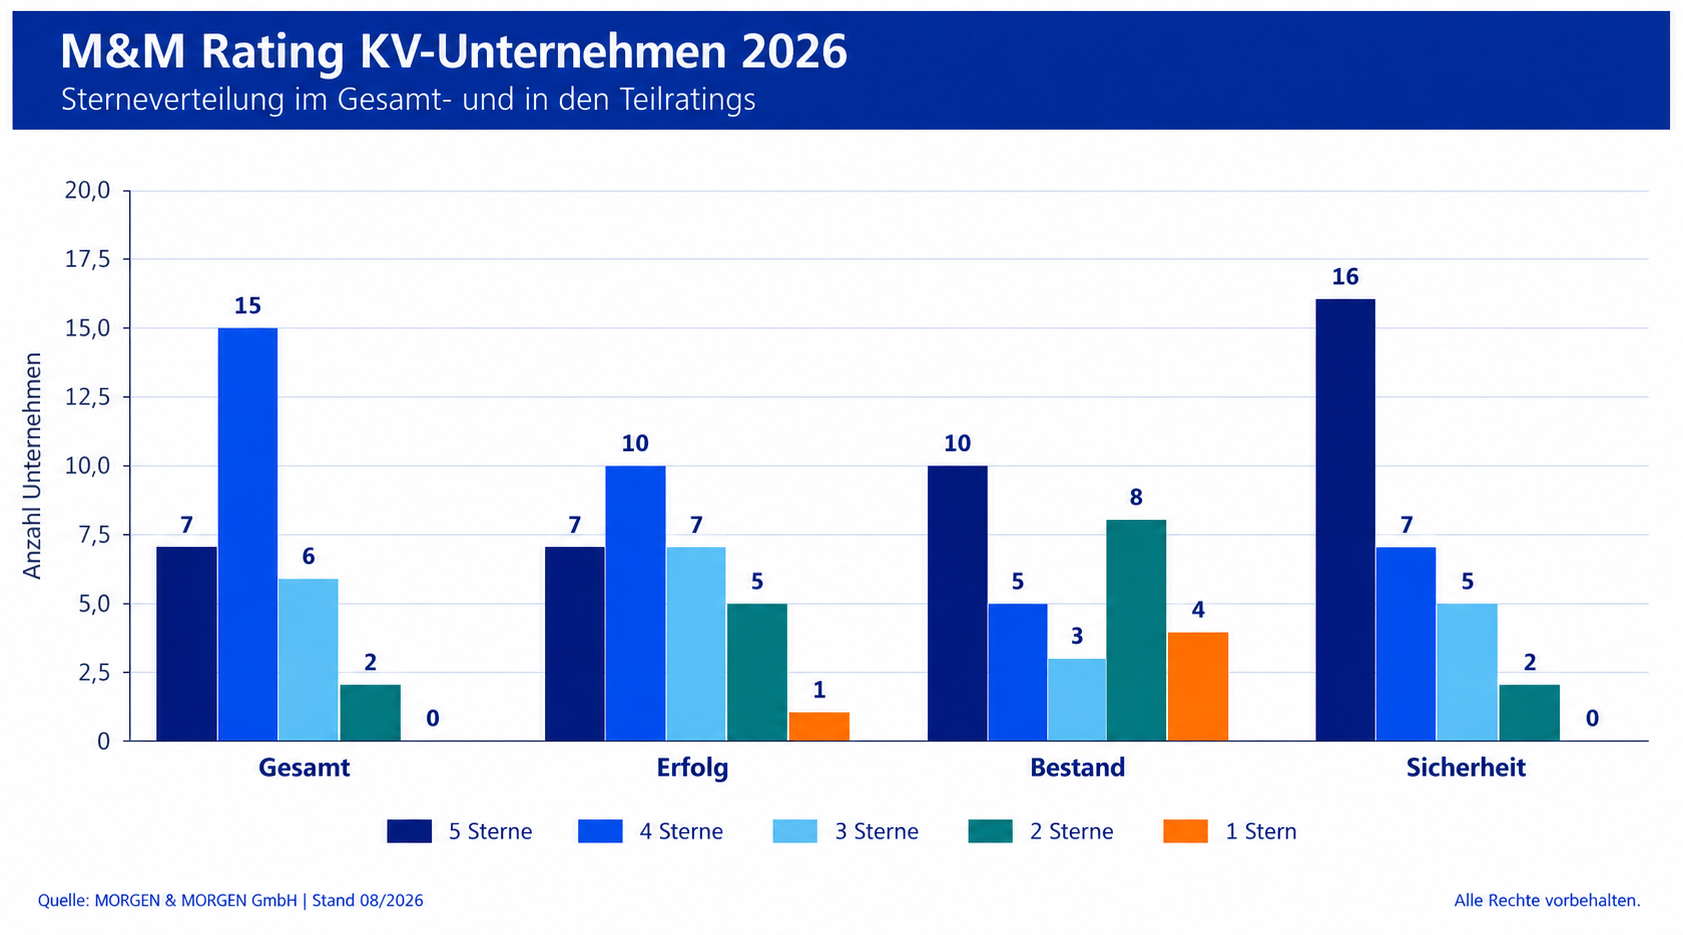
- Insgesamt zeigt sich die Branche solide aufgestellt: Sieben von 30 Versicherern erreichen im Gesamtrating fünf Sterne. In den Teilratings reicht die Zahl der Höchstbewertungen von sieben im Bereich Erfolg über zehn beim Bestand bis zu 16 im Bereich Sicherheit.
- Die Bestände entwickeln sich insgesamt positiv, allerdings mit deutlichen Unterschieden zwischen den Unternehmen. Das Wachstum in der Vollversicherung nimmt zu, auch die Ergänzungsversicherung bleibt auf Wachstumskurs.
- Die Kapitalanlage hat sich stabilisiert; Nettoverzinsung und Überzinsquote bewegen sich nahezu auf Vorjahresniveau.
- Steigende Leistungsausgaben bleiben ein Belastungsfaktor: Die versicherungsgeschäftliche Ergebnisquote liegt weiterhin auf eher niedrigem Niveau, RfB-Zuführung und RfB-Quote gehen weiter zurück.
- Die Solvabilität bleibt hoch: Die betrachteten Krankenversicherer liegen weiterhin deutlich über den regulatorisch erforderlichen 100 Prozent.
Wie schneiden die PKV-Unternehmen im aktuellen Rating ab?
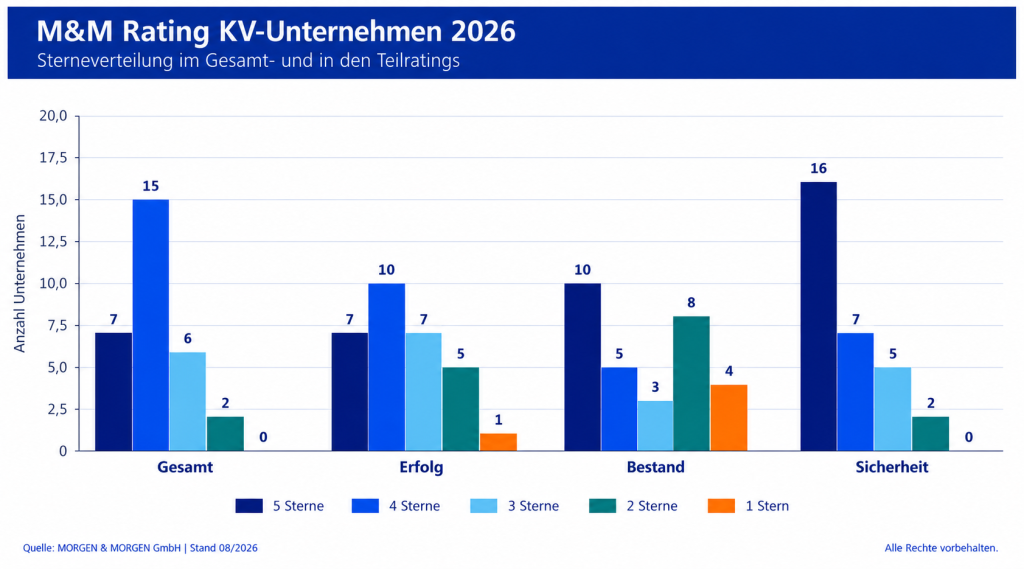
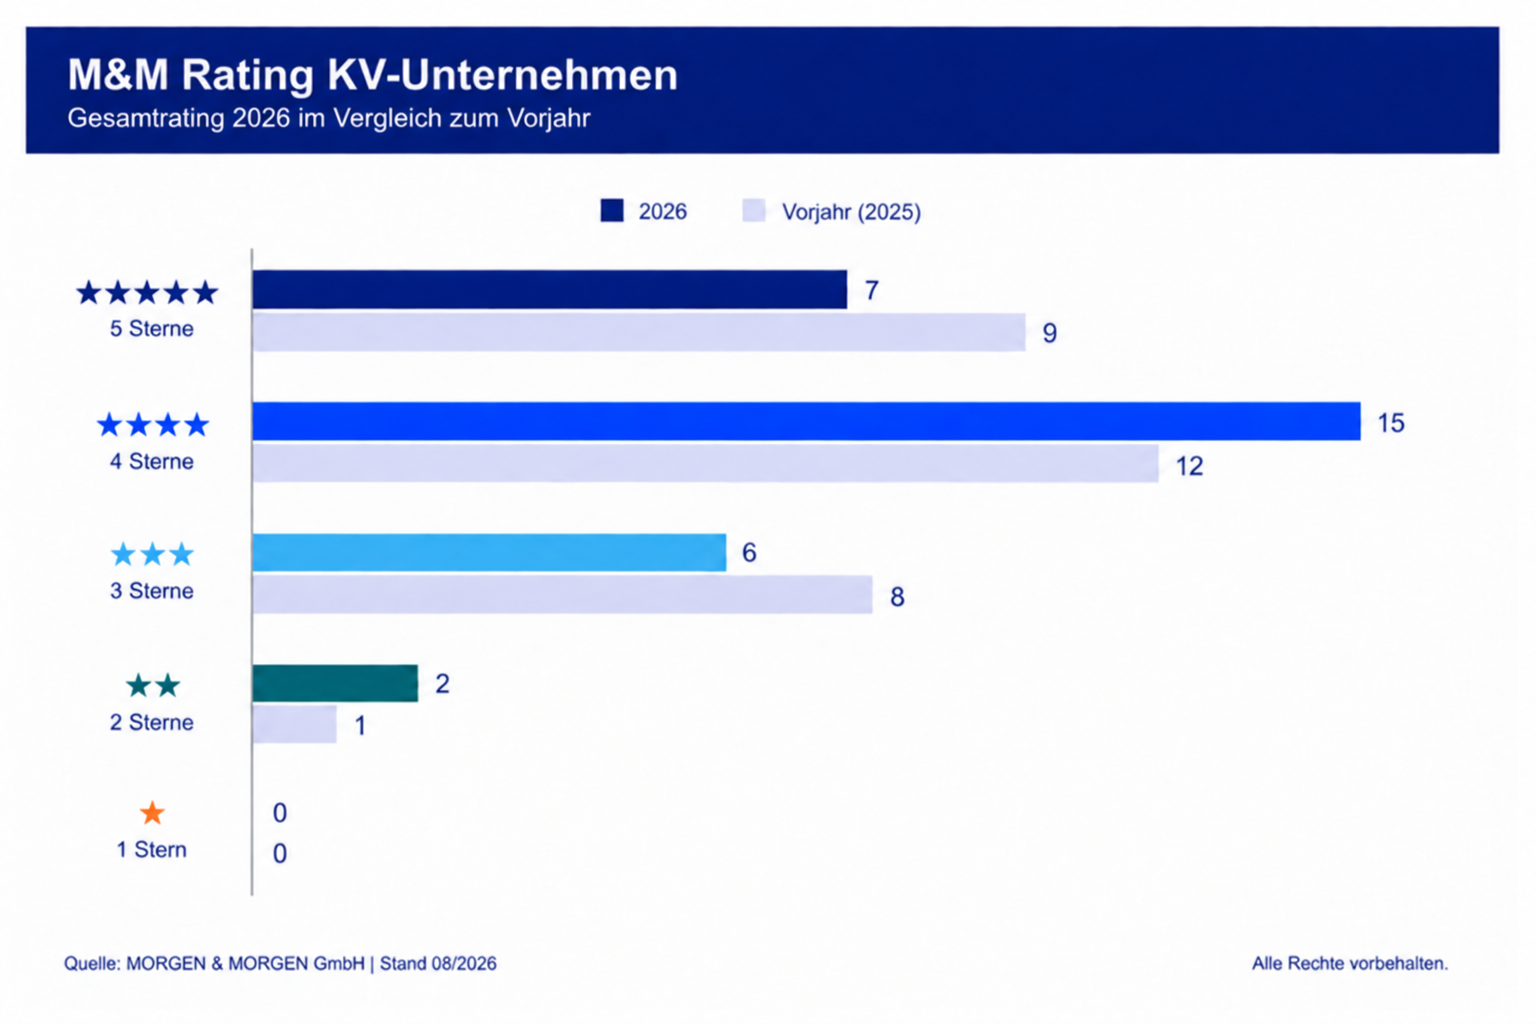
Die Sterneverteilung zeigt ein differenziertes Bild der Branche. Im Gesamtrating konzentrieren sich die Bewertungen klar im oberen Bereich: Sieben Unternehmen erreichen fünf Sterne, 15 weitere vier Sterne. Sechs Gesellschaften werden mit drei und zwei mit zwei Sternen bewertet; ein Ein-Stern-Ergebnis gibt es nicht.
In den Teilratings zeigen sich unterschiedliche Profile: Im Bereich Erfolgsbewertung ist die Verteilung breiter gestreut – sieben Unternehmen erreichen fünf und zehn vier Sterne, zugleich finden sich Bewertungen über alle fünf Ratingstufen. Die Bewertung des Bestands zeigt die Unterschiede zwischen den Unternehmen noch deutlicher: Zehn Gesellschaften erreichen die Höchstbewertung, gleichzeitig verteilen sich die übrigen Unternehmen vergleichsweise breit auf die weiteren Ratingstufen. Am stärksten präsentiert sich weiterhin die Betrachtung der Sicherheit: 16 der 30 Unternehmen erreichen hier fünf Sterne. Damit bleibt die finanzielle Stabilität eine besondere Stärke der PKV-Branche.
Das vollständige Rating sowie weitere Informationen sind auf der Website von MORGEN & MORGEN kostenfrei einsehbar.
Wie entwickelt sich das Ratingergebnis im Vergleich zum Vorjahr?
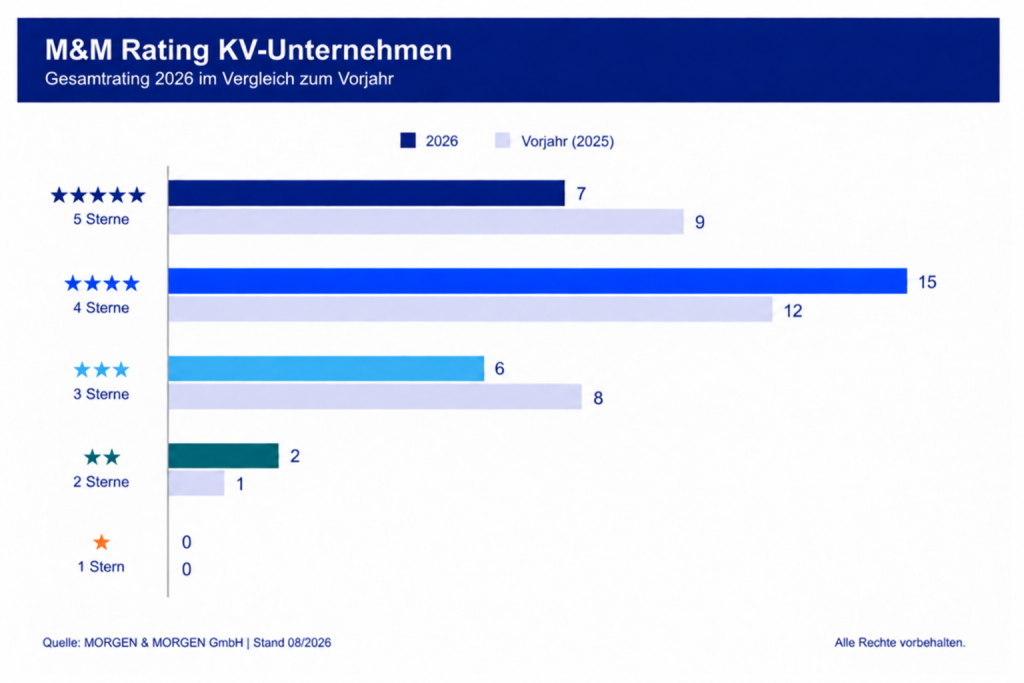
Gegenüber dem Vorjahr verschiebt sich die Verteilung leicht: Die Zahl der Fünf-Sterne-Bewertungen sinkt von neun auf sieben, während die Zahl der Vier-Sterne-Unternehmen von zwölf auf 15 steigt. Insgesamt bleibt das Qualitätsniveau damit hoch: 22 der 30 untersuchten Unternehmen erreichen eine sehr gute oder ausgezeichnete Bewertung.
Wie entwickelt sich die Ertragslage der PKV-Unternehmen?
Teilrating Erfolg
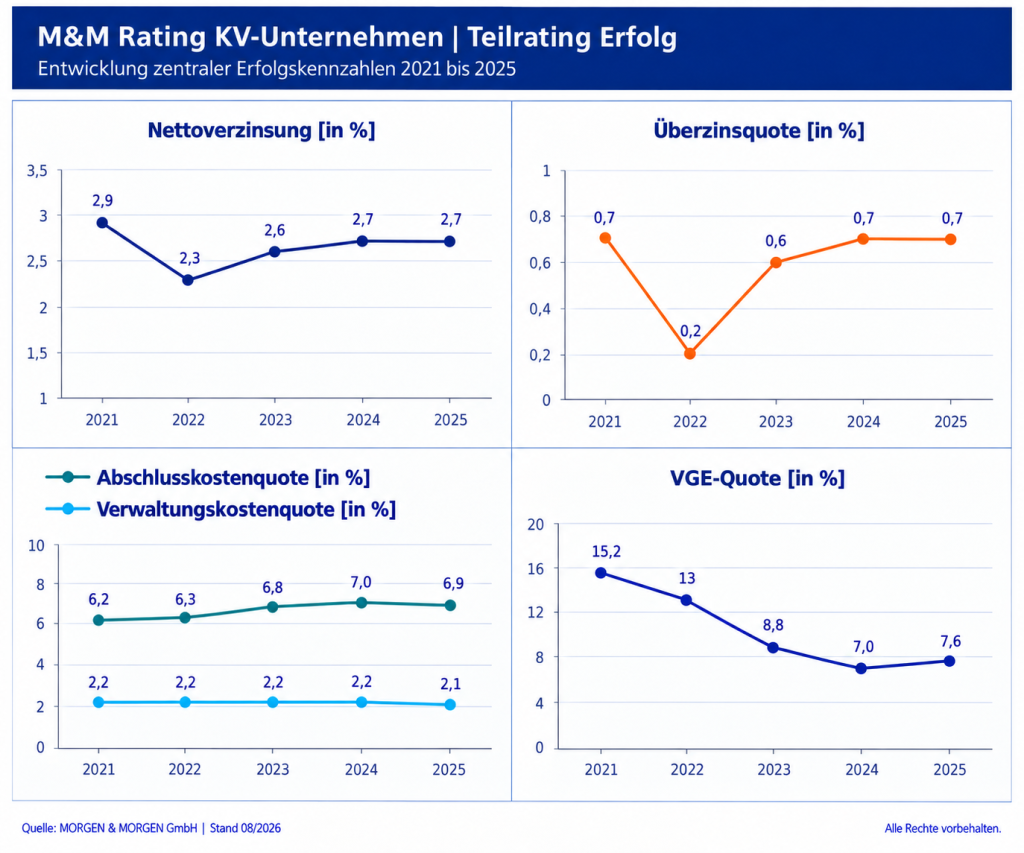
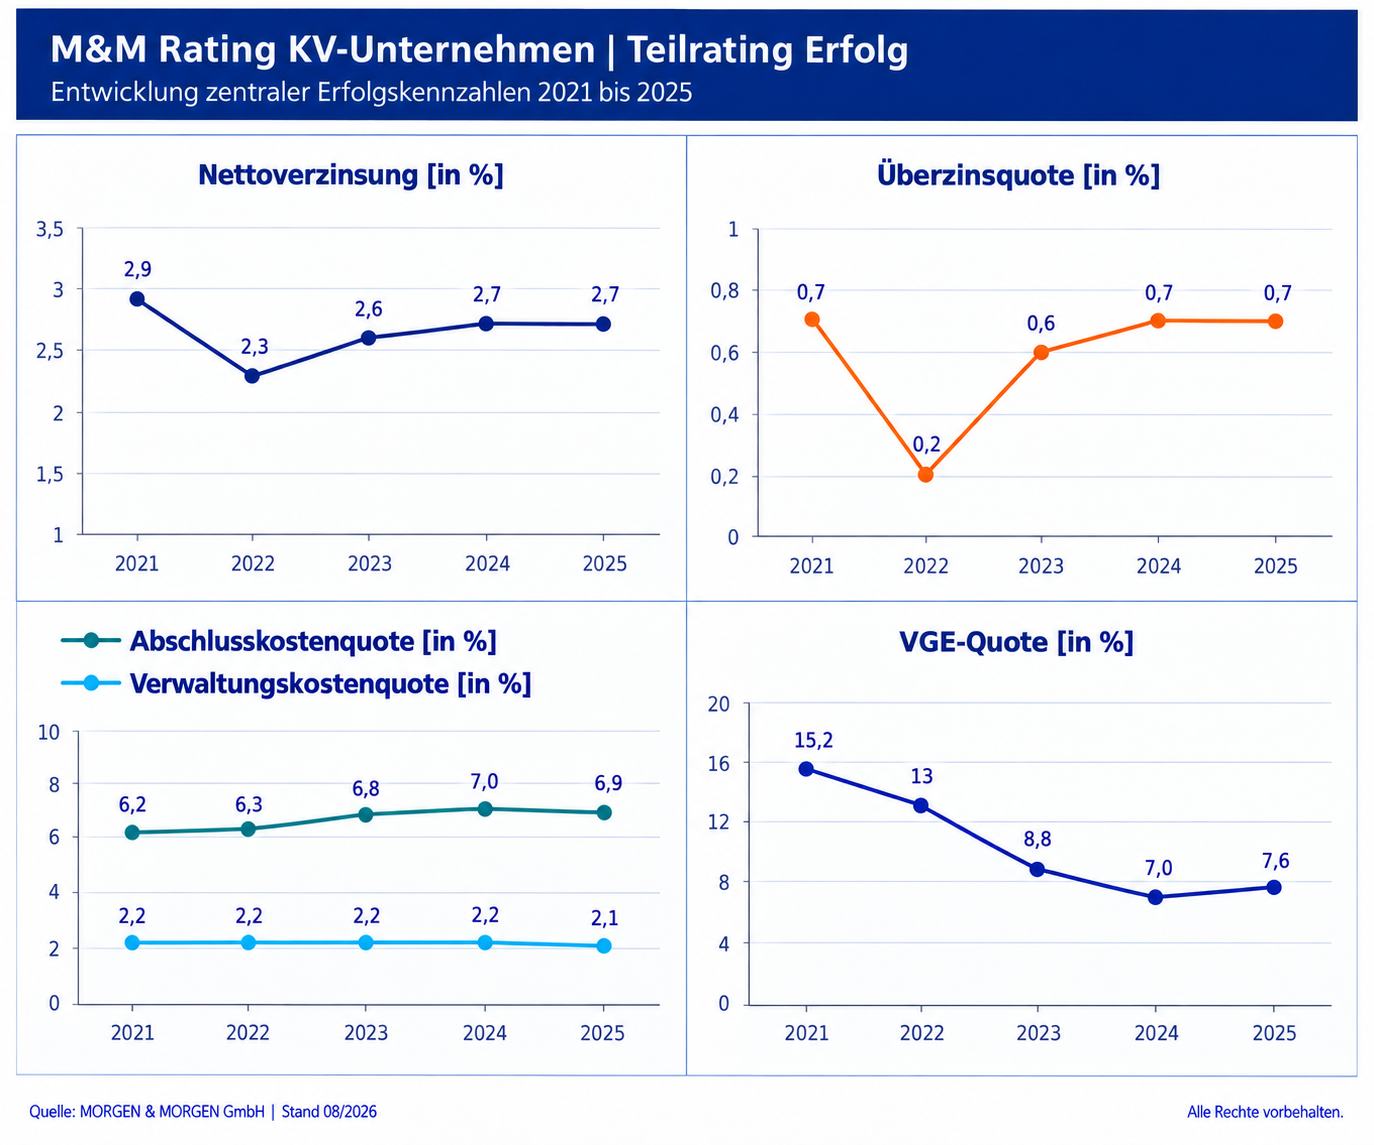
Das Bild auf der Ertragsseite bleibt gemischt. Die Nettoverzinsung liegt mit durchschnittlich 2,7 Prozent auf Vorjahresniveau. Auch die Überzinsquote bleibt mit durchschnittlich 0,7 Prozent stabil. Damit gelingt es der Mehrheit der Versicherer weiterhin, ihre Rechnungszinsanforderungen aus den Kapitalerträgen zu finanzieren.
Der durchschnittliche Rechnungszins in den Beständen steigt nach mehreren Jahren mit fallender Tendenz erstmals wieder leicht auf rund 2,1 Prozent. Gleichzeitig gehen Abschluss- und Verwaltungskostenquote minimal zurück.
Deutlicher bleibt der Einfluss der Leistungsausgaben. Die versicherungsgeschäftliche Ergebnisquote erholt sich zwar leicht von 7,0 auf 7,6 Prozent, bewegt sich jedoch weiterhin auf vergleichsweise niedrigem Niveau. Nach den starken Rückgängen der vergangenen Jahre deutet dies auf eine gewisse Stabilisierung hin – der Druck aus den steigenden Leistungsausgaben bleibt jedoch bestehen.
Wie entwickeln sich die Versichertenbestände?
Teilrating Bestand
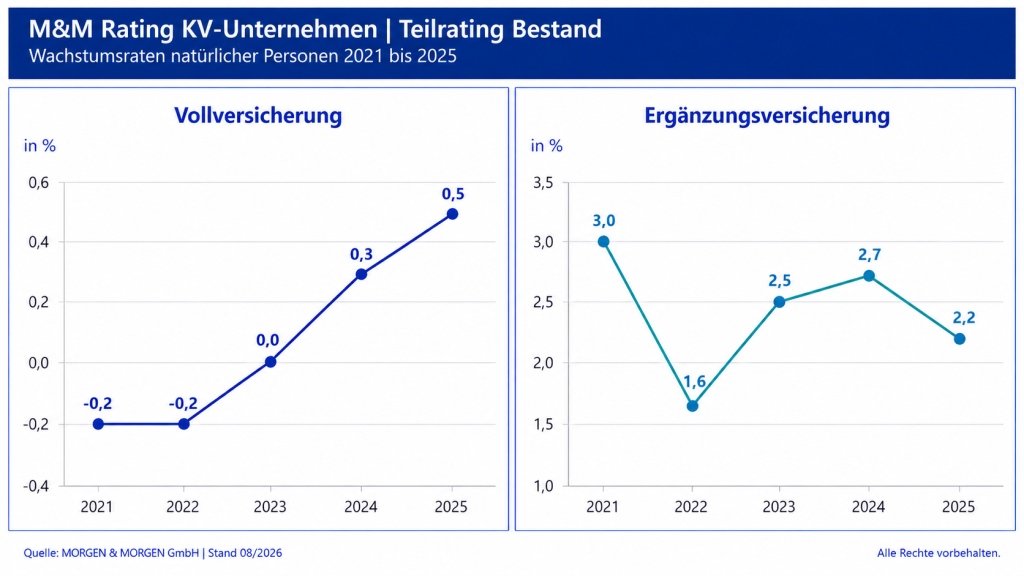
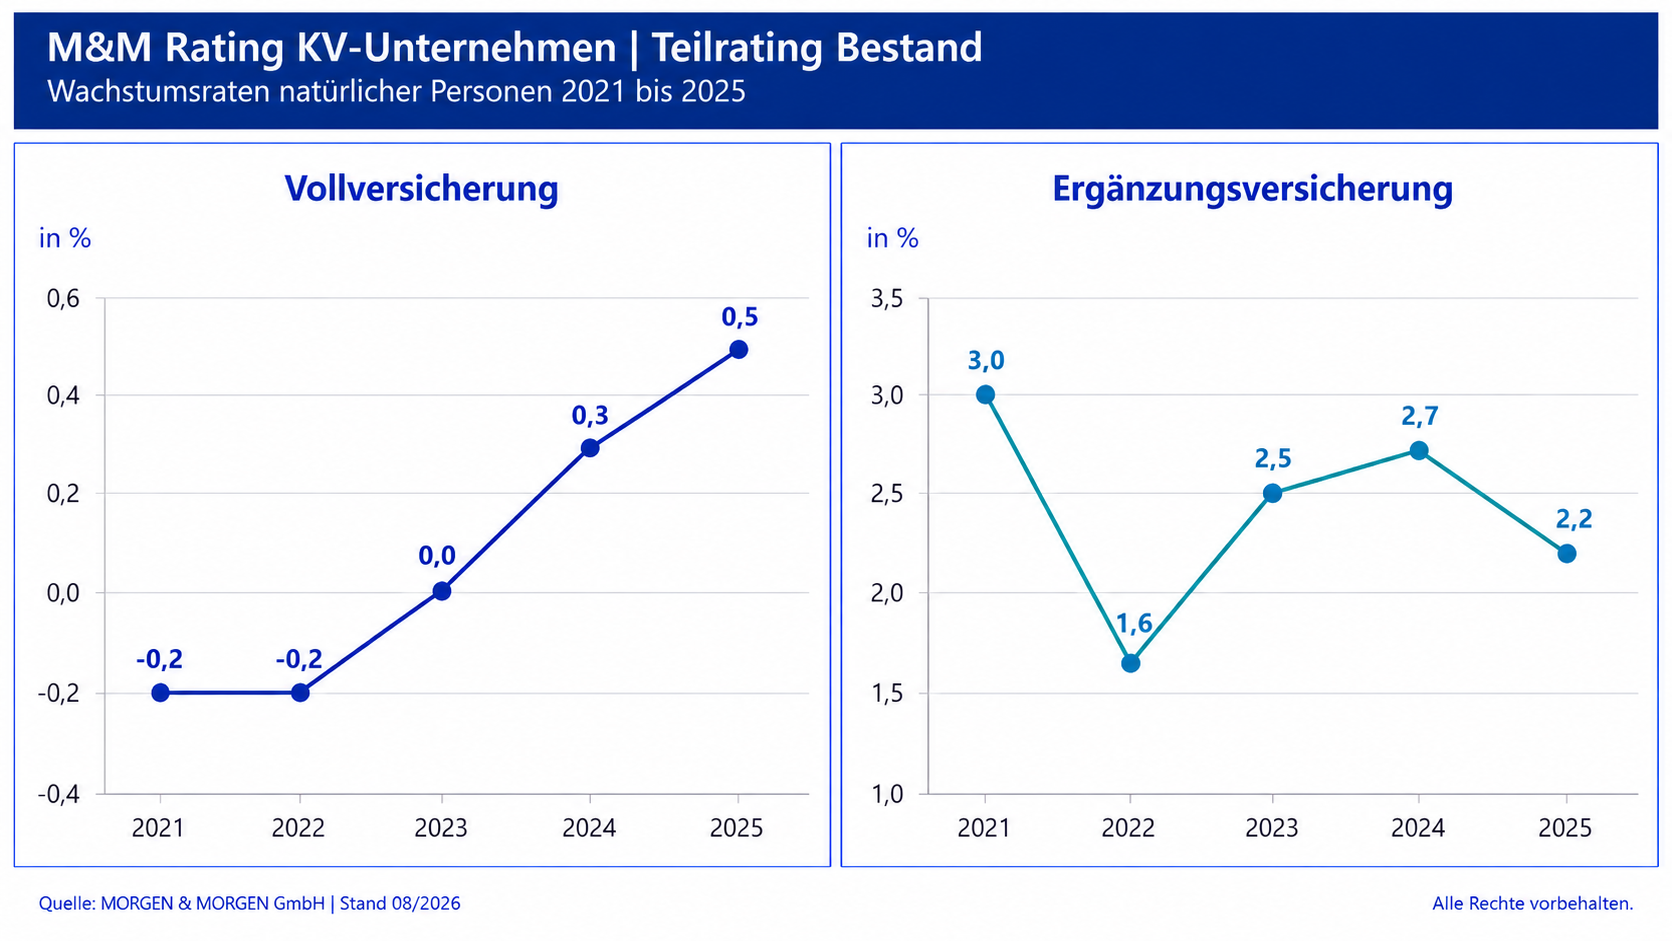
Die Bestandsentwicklung fällt insgesamt positiv aus. Die durchschnittliche Wachstumsrate der natürlichen Personen in der Vollversicherung steigt von 0,3 auf 0,5 Prozent. Damit setzt sich die im Vorjahr erstmals wieder sichtbar positive Entwicklung fort.
Auch die Ergänzungsversicherung bleibt mit durchschnittlich 2,2 Prozent Wachstum auf Expansionskurs, wenn auch etwas unter dem Vorjahreswert von 2,7 Prozent. Einzelne Versicherer erzielen sowohl in der Voll- als auch in der Zusatzversicherung deutlich überdurchschnittliche Wachstumsraten.
Das Teilrating Bestand bewertet die Entwicklung der natürlichen Personen in Voll- und Ergänzungsversicherung. Die Vollversicherung fließt dabei mit 60 Prozent, die Ergänzungsversicherung mit 40 Prozent in das Teilrating ein.
Die Ergebnisse zeigen: Die PKV gewinnt im Bestand wieder an Dynamik. Wachstum entsteht dabei nicht nur über Beitragsanpassungen, sondern auch durch eine steigende Zahl versicherter Personen.
Wie sicher sind die privaten Krankenversicherer aufgestellt?
Teilrating Sicherheit
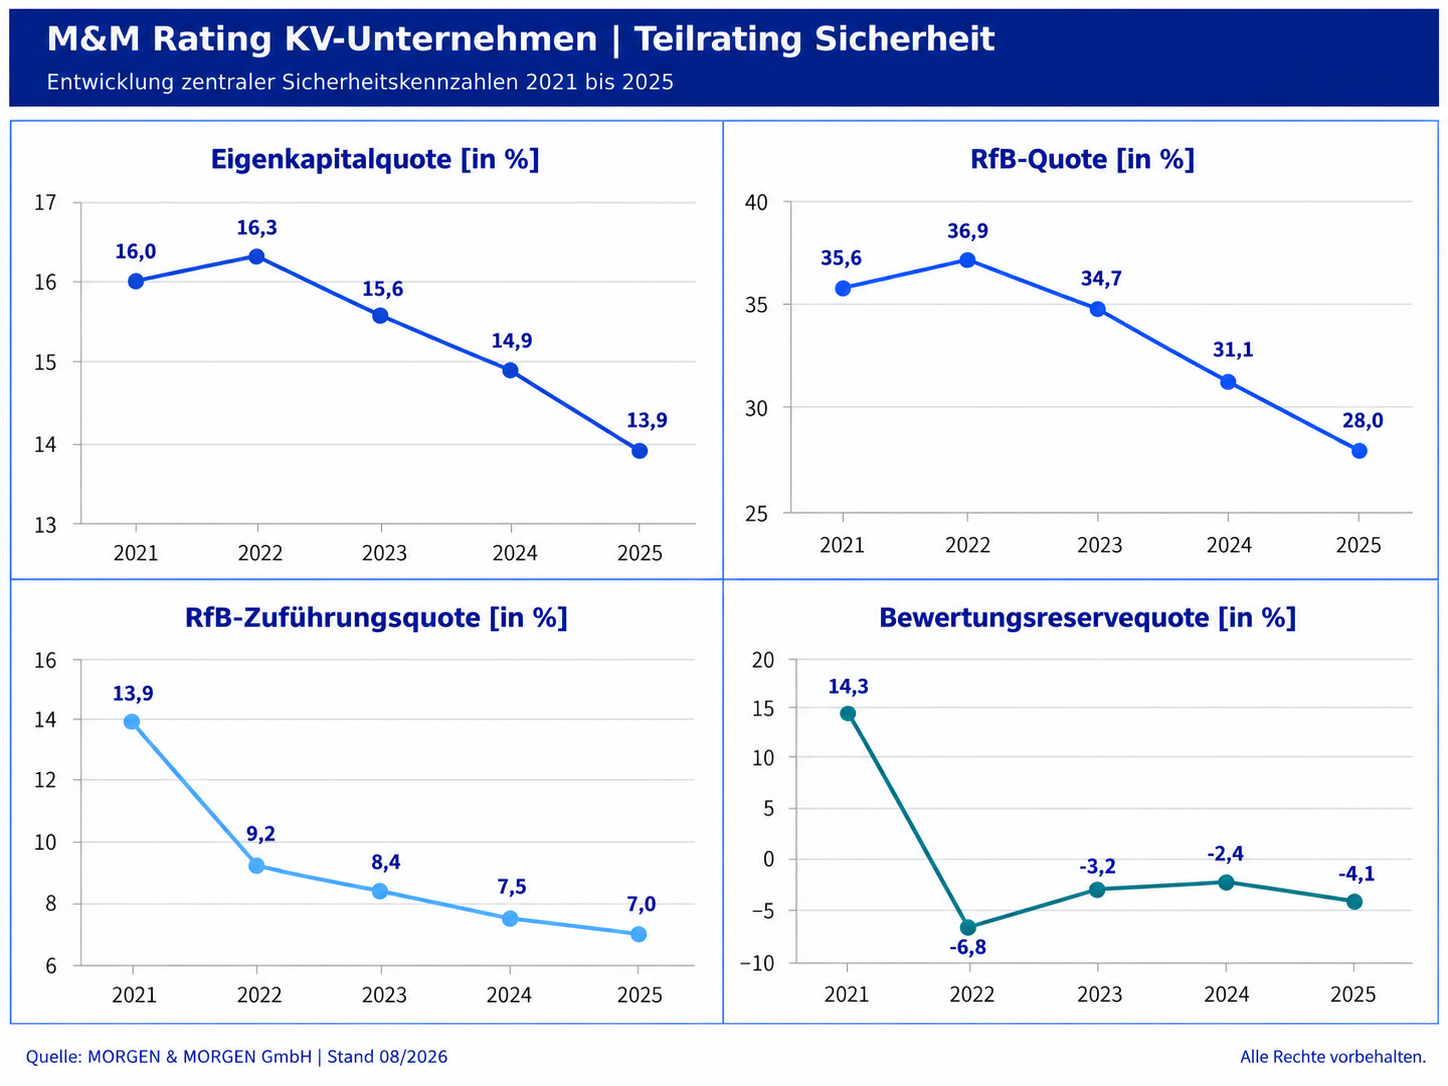
Die Sicherheitskennzahlen zeichnen weiterhin ein solides Bild. Die Solvency-II-Quoten bewegen sich auf einem vergleichbaren Niveau wie im Vorjahr und liegen bei allen betrachteten Unternehmen deutlich über den regulatorisch erforderlichen 100 Prozent.
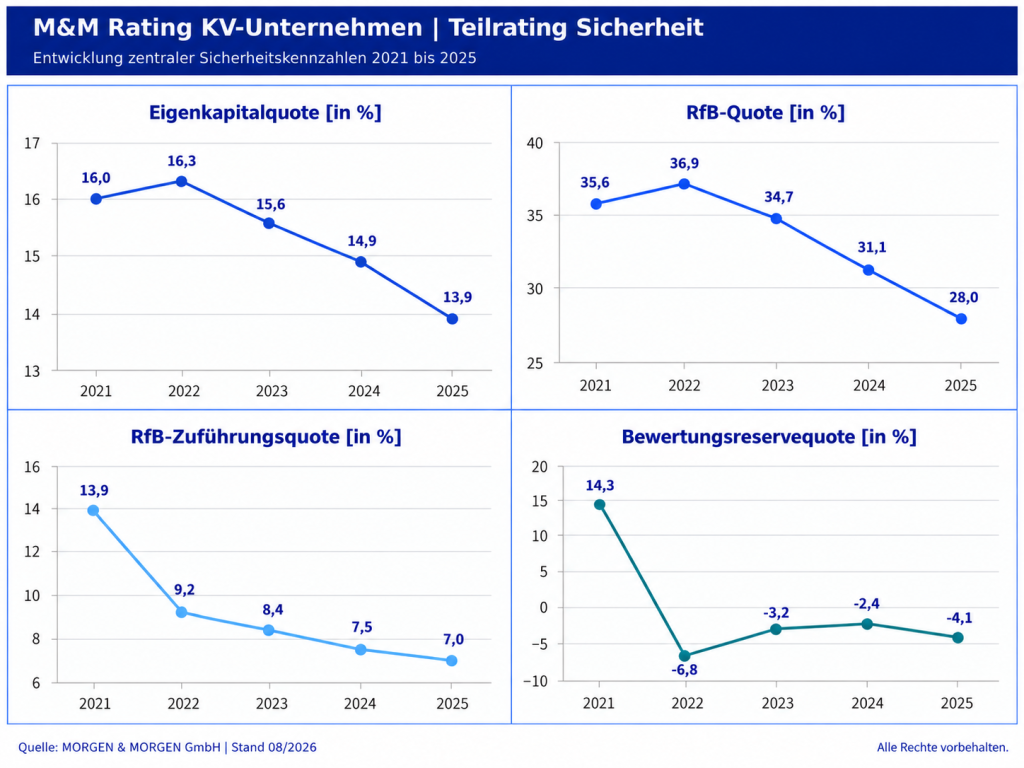
Gleichzeitig zeigen sich bei einzelnen HGB-Kennzahlen rückläufige Entwicklungen. Die durchschnittliche Eigenkapitalquote sinkt erneut leicht von 14,9 auf 13,9 Prozent. Auch die RfB-Zuführungsquote geht von 7,5 auf 7,0 Prozent zurück. Die RfB-Quote fällt weiter von 31,1 auf 28,0 Prozent.
Diese Entwicklung ist vor allem vor dem Hintergrund gestiegener Leistungsausgaben zu sehen. Diese sorgen für geringere Zuführungen, und die höheren Entnahmen aus der RfB werden unter anderem genutzt, um Beitragsanpassungen abzumildern. Die RfB-Quote zeigt, in welchem Umfang zusätzliche Mittel für künftige Beitragsentlastungen oder Barausschüttungen zur Verfügung stehen.
Auch bei den Bewertungsreserven zeigt sich nach der leichten Erholung der Vorjahre wieder eine schwächere Entwicklung. Die durchschnittliche Bewertungsreservequote fällt von -2,4 auf -4,1 Prozent. Im Marktdurchschnitt überwiegen damit weiterhin stille Lasten, einzelne Versicherer verfügen jedoch wieder über positive Reserven.
Was sagt das M&M Rating über den PKV-Markt aus?
Das aktuelle Rating zeigt eine Branche, die trotz anhaltender Belastungen insgesamt robust aufgestellt bleibt.
Auf der Kapitalanlageseite hat sich die Lage nach den starken Veränderungen infolge des Zinsanstiegs stabilisiert. Nettoverzinsung und Überzinsquote bleiben weitgehend konstant. Gleichzeitig zeigt sich auf der versicherungstechnischen Seite weiterhin hoher Druck durch steigende Leistungsausgaben.
Besonders sichtbar wird das an der Entwicklung von RfB und versicherungsgeschäftlicher Ergebnisquote. Die Unternehmen greifen stärker auf vorhandene Mittel zurück, um Beitragsanpassungen abzumildern. Gleichzeitig nimmt das Wachstum in der Vollversicherung zu und auch das Zusatzgeschäft bleibt positiv.
In der Summe ergibt sich damit kein Krisenbild, sondern ein Markt mit unterschiedlichen Belastungs- und Stabilitätsfaktoren: hohe Solvabilität und wachsende Bestände auf der einen Seite, steigende Leistungsausgaben und sinkende RfB auf der anderen.
„Das Rating zeigt sehr gut die unterschiedlichen Kräfte, die derzeit auf die PKV-Unternehmen wirken: Die Bestände entwickeln sich positiv und die Solvabilität bleibt hoch. Gleichzeitig hinterlassen die gestiegenen Leistungsausgaben deutliche Spuren in den Unternehmenskennzahlen. Insgesamt zeigt sich die Branche diesen Herausforderungen gegenüber aber weiterhin solide aufgestellt,“ beschreibt Thorsten Saal, Bereichsleiter Mathematik und Rating bei MORGEN & MORGEN die aktuelle Marktlage.
Welche Kriterien bewertet das M&M Rating KV-Unternehmen?
Das M&M Rating KV-Unternehmen bewertet die wirtschaftliche Qualität privater Krankenversicherer aus Sicht der Versicherten. Produktdaten fließen nicht in die Bewertung ein. Grundlage sind ausschließlich öffentlich zugängliche Unternehmensdaten aus Geschäftsberichten und Solvency-II-Berichten.
Das Rating betrachtet drei Bereiche:
- Erfolg: Nettoverzinsung, Abschlusskostenquote, Verwaltungskostenquote, versicherungsgeschäftliche Ergebnisquote und Überzinsquote
- Bestand: Wachstumsraten der versicherten natürlichen Personen in Voll- und Ergänzungsversicherung
- Sicherheit: Eigenkapitalquote, RfB-Quote, RfB-Zuführungsquote, Bewertungsreservequote sowie SCR-Quoten von Unternehmen und Gruppe
Die drei Teilratings fließen unterschiedlich stark in das Gesamtergebnis ein: Erfolg und Sicherheit jeweils mit 45 Prozent, Bestand mit 10 Prozent.
|
Rating |
Bedeutung |
|
★★★★★ |
ausgezeichnet |
|
★★★★ |
sehr gut |
|
★★★ |
durchschnittlich |
|
★★ |
schwach |
|
★ |
sehr schwach |


Wie funktioniert die Bewertung im M&M Rating?
Mit Ausnahme der SCR-Quoten werden die Kennzahlen über die letzten fünf verfügbaren Bilanzjahre betrachtet. Dabei erhalten die jüngeren Jahre ein höheres Gewicht als weiter zurückliegende Jahrgänge. Für jede Kennzahl und jedes Bilanzjahr werden Benchmarks definiert und regelmäßig an die Marktgegebenheiten angepasst.
Die Kennzahlen werden zunächst innerhalb der drei Teilratings bewertet. Aus diesen Ergebnissen entsteht anschließend das Gesamtrating. Die Ratingmethodik berücksichtigt damit nicht nur einzelne Kennzahlen, sondern auch deren Zusammenspiel.
Was bedeutet das Rating für Vermittler und Kunden?
Das M&M Rating KV-Unternehmen schafft eine unabhängige und fundierte Orientierung zur wirtschaftlichen Situation privater Krankenversicherer. Für Vermittler ergänzt es die Produkt- und Leistungsanalyse um die Unternehmensperspektive. Kunden erhalten damit eine zusätzliche Entscheidungsgrundlage bei einer langfristigen Versicherungsentscheidung.
In M&M Office lassen sich die Teilratings und einzelnen Unternehmenskennzahlen verschiedener Gesellschaften direkt miteinander vergleichen.
Ausblick
Für die kommenden Jahre bleibt vor allem die Entwicklung der Leistungsausgaben entscheidend. Medizinischer Fortschritt, allgemeine Kostensteigerungen im Gesundheitswesen und zusätzliche Belastungen wie die geplante GOÄ-Novellierung könnten den Druck weiter erhöhen.
„Sollte sich der Trend steigender Leistungsausgaben fortsetzen, wird sich das auch künftig in den Unternehmenskennzahlen widerspiegeln und weitere Beitragsanpassungen wahrscheinlicher machen. Gleichzeitig zeigt das Rating, dass die Branche insgesamt gut aufgestellt ist. Unsere Aufgabe ist es, diese Entwicklungen frühzeitig auf Basis objektiver Daten sichtbar und vergleichbar zu machen.“
Thorsten Saal, Bereichsleiter Mathematik und Rating bei MORGEN & MORGEN
Methodik kompakt
Für die kommenden Jahre bleibt vor allem die Entwicklung der Leistungsausgaben entscheidend. Medizinischer Fortschritt, allgemeine Kostensteigerungen im Gesundheitswesen und zusätzliche Belastungen wie die geplante GOÄ-Novellierung könnten den Druck weiter erhöhen.
„Sollte sich der Trend steigender Leistungsausgaben fortsetzen, wird sich das auch künftig in den Unternehmenskennzahlen widerspiegeln und weitere Beitragsanpassungen wahrscheinlicher machen. Gleichzeitig zeigt das Rating, dass die Branche insgesamt gut aufgestellt ist. Unsere Aufgabe ist es, diese Entwicklungen frühzeitig auf Basis objektiver Daten sichtbar und vergleichbar zu machen.“
Thorsten Saal, Bereichsleiter Mathematik und Rating bei MORGEN & MORGEN
Über MORGEN & MORGEN
Die MORGEN & MORGEN GmbH ist ein unabhängiger Analyse- und Datenanbieter und Marktführer für Analyse- und Vergleichssoftware mit spartenübergreifenden und sekundenschnellen Preis-Leistungsvergleichen. Somit schafft sie Transparenz am Versicherungsmarkt und konzentriert sich auf die Bereitstellung bedarfsgerechter, qualitativ hochwertiger und neutraler Informationen für Vermittler, Banken und Versicherungsunternehmen. Als einziger Anbieter im Markt verfügt MORGEN & MORGEN neben dem IT-Team über ein eigenes Team von Versicherungsmathematikern, welches sämtliche zu vergleichende Tarife im Markt überprüft und nachkalkuliert, woraus marktführende Analysen resultieren. Bedeutende Unternehmen der Versicherungsindustrie sowie die Wirtschaftspresse greifen bei Versicherungsvergleichen und Analysen, Ratings und Rankings regelmäßig auf Daten und Berechnungen von MORGEN & MORGEN zu.
Das könnte sie interessieren
MORGEN & MORGEN kooperiert mit Sellestar
1. September 2026
Neue Kooperation verbindet M&M Office mit digitaler Angebotspräsentation – M&M Office Kunden können Sellestar kostenfrei nutzen
MORGEN & MORGEN startet AVRG-Produktvergleich
20. August 2026
Der neue M&M AVRG-Produktvergleich macht Versicherungs- und Investmentlösungen auf Basis realer Produkte vergleichbar – für fundierte Entscheidungen in der neuen Altersvorsorgewelt.
Interview AVRG: Neue Vielfalt braucht belastbare Vergleichbarkeit
19. August 2026
Christian Jaffke, Geschäftsführer von MORGEN & MORGEN, erklärt, wie der neue M&M AVRG-Produktvergleich unterschiedliche Produkte und Förderwelten vergleichbar macht
Ihre M&M Ansprechpartnerin