M&M Marktblick
Lebensversicherer 2026
Die Lebensversicherer zeigen sich in der Analyse zum M&M Rating LV-Unternehmen insgesamt stabil.
Rüsselsheim, 13. Oktober 2026 – MORGEN & MORGEN hat das aktuelle M&M Rating LV-Unternehmen veröffentlicht. Analysiert wurden 60 Lebensversicherer anhand ihrer Unternehmenskennzahlen aus den Geschäftsberichten 2025. Das aktuelle Bild ist insgesamt stabil: Die Ertragskennzahlen zeigen eine leicht positive Tendenz, Eigenmittel und RfB entwickeln sich positiv und die Solvabilität bleibt auf hohem Niveau. Gleichzeitig steigt die Stornoquote erneut leicht, während es weiterhin ein leichtes Wachstum im Bestand gibt.
"Die gestiegenen Zinsen wirken zunehmend entlastend auf die Ertragslage. Zusammen mit den weiterhin starken Sicherheitskennzahlen zeigt sich die Lebensversicherungsbranche insgesamt sehr stabil."

Die wichtigsten Entwicklungen auf einen Blick
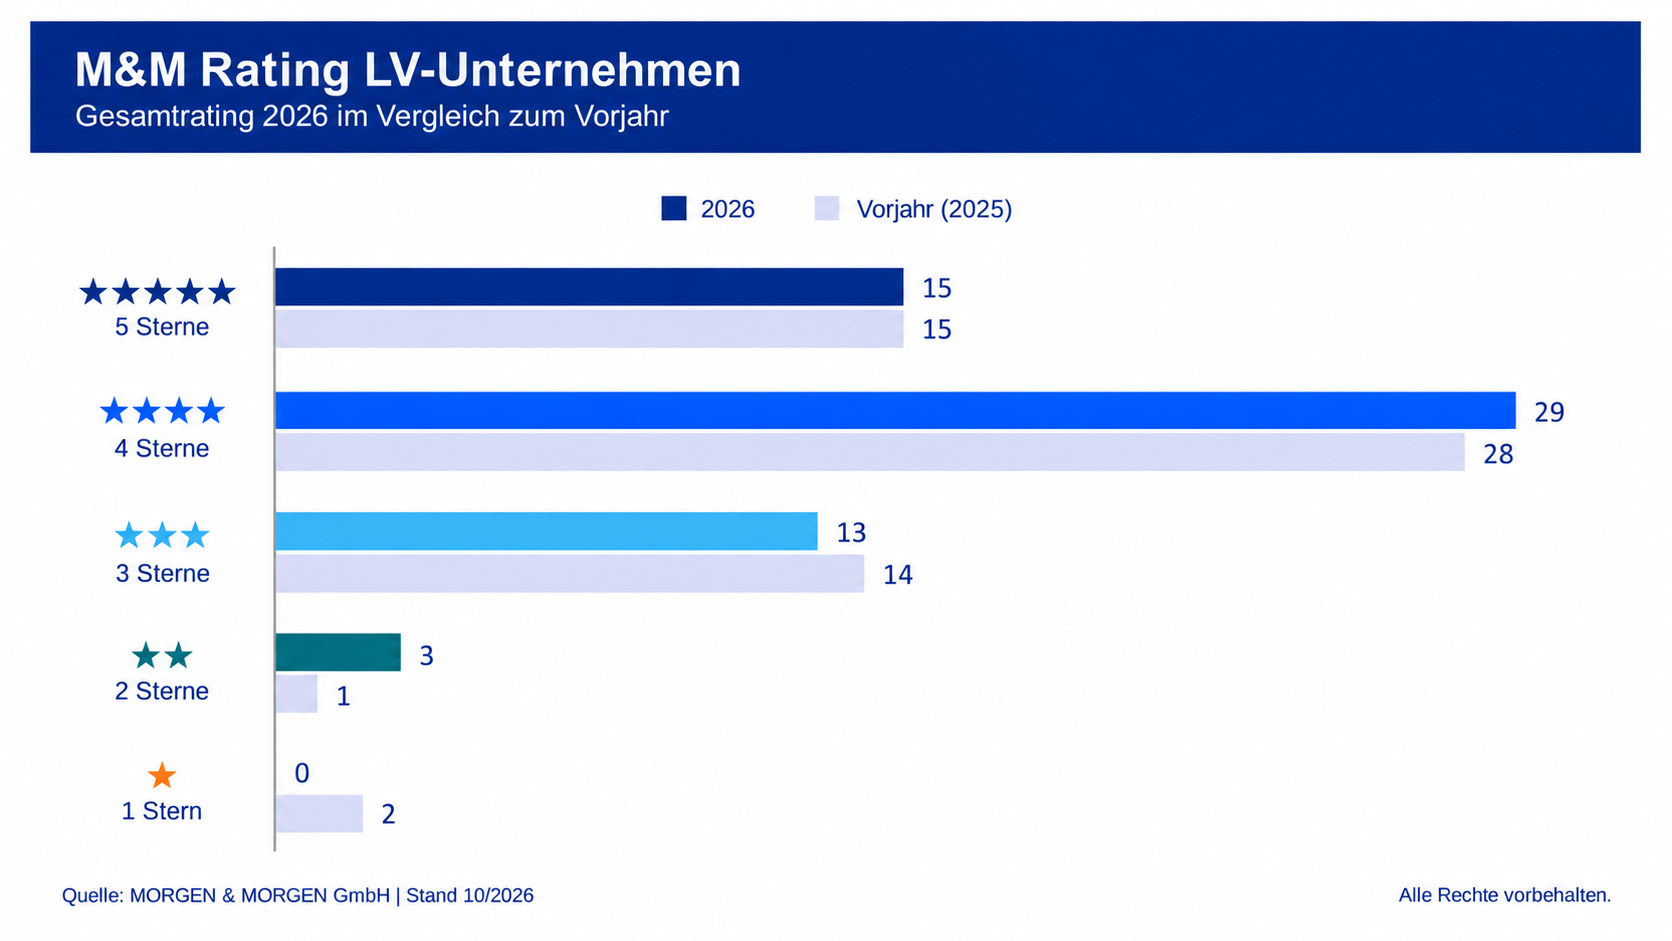
- Das Gesamtrating bleibt auf hohem Niveau: 15 Versicherer erreichen fünf Sterne, weitere 29 vier Sterne.
- Die Sicherheit bleibt die große Stärke der Branche: 51 der 60 Gesellschaften erreichen im Teilrating Sicherheit fünf Sterne.
- Die Ertragslage zeigt sich stabil bis leicht positiv: Kostenquoten und Nettoverzinsung bleiben nahezu konstant, die Überschussquote steigt weiter.
- Die Bestandsentwicklung verlangt einen differenzierten Blick: Neugeschäft und Beitragseinnahmen wachsen. Einzelne Ausreißer drücken die durchschnittliche Wachstumsquote, während der Median steigt. Gleichzeitig nimmt die Stornoquote erneut zu.
- Die Solvabilität bleibt stark: Alle bewerteten Versicherer erfüllen 2025 die aufsichtsrechtlichen Anforderungen auch ohne Übergangsmaßnahmen.
Wie schneiden die Lebensversicherer im aktuellen Rating ab?
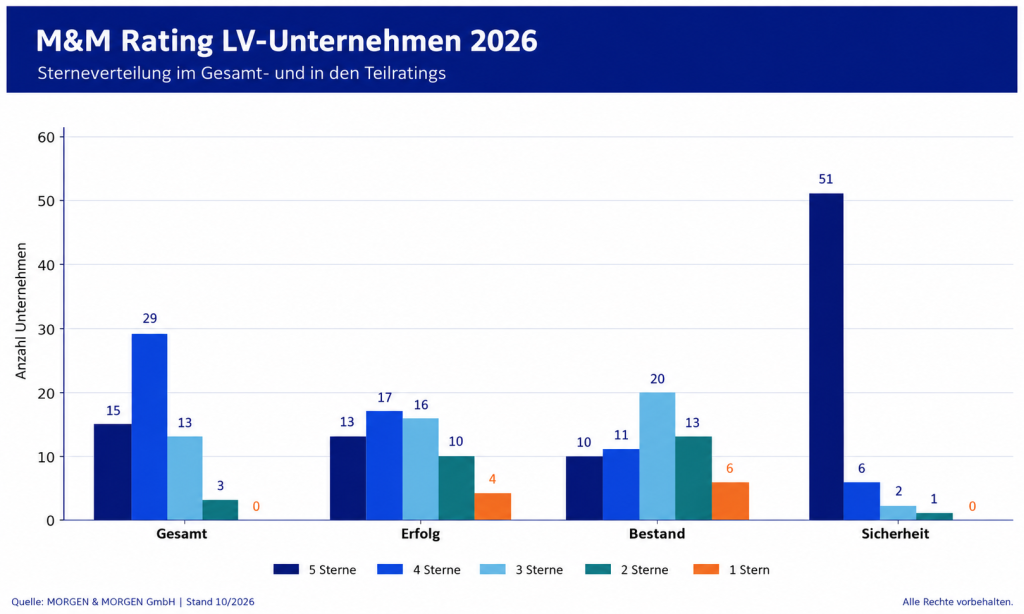
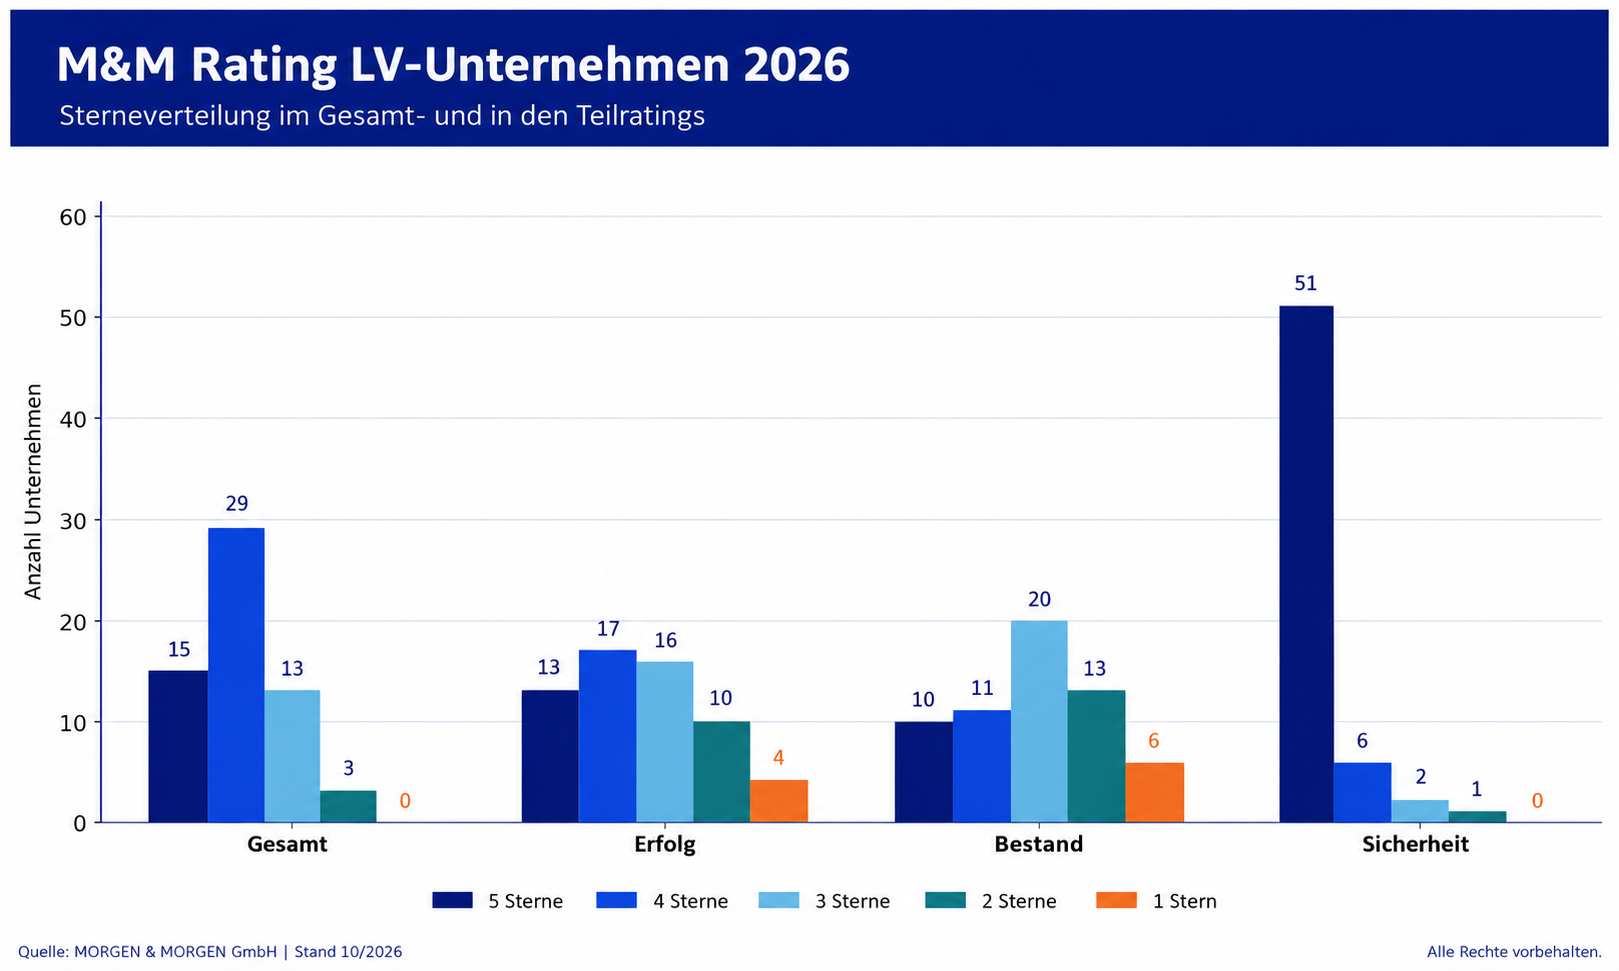
Im Gesamtrating konzentriert sich die Bewertung klar auf die oberen Ratingstufen: 15 Unternehmen erreichen fünf Sterne, 29 weitere vier Sterne. 13 Gesellschaften erhalten drei Sterne, drei Unternehmen zwei Sterne. Eine Ein-Stern-Bewertung gibt es 2026 nicht mehr.
In den Teilratings zeigen sich deutlich unterschiedliche Profile. Beim Erfolg verteilt sich das Feld vergleichsweise breit über alle Ratingstufen. 13 Versicherer erreichen fünf Sterne, 17 vier Sterne. Das Teilrating Bestand zeigt ebenfalls eine breite Verteilung; hier erreichen zehn Unternehmen fünf Sterne. Besonders deutlich hebt sich dagegen die Sicherheit ab: 51 von 60 Versicherern erhalten die Höchstbewertung. Gegenüber dem Vorjahr steigt deren Zahl nochmals von 48 auf 51.
Das vollständige Rating sowie weitere Informationen sind auf der Website von MORGEN & MORGEN kostenfrei einsehbar.
Wie entwickelt sich das Ratingergebnis im Vergleich zum Vorjahr?
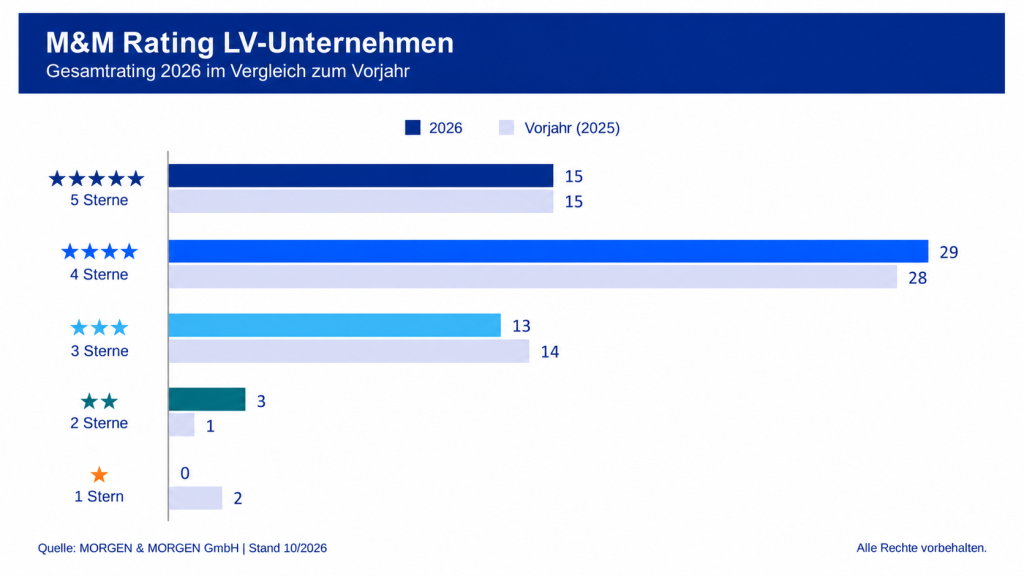
Gegenüber dem Vorjahr verändert sich das Gesamtbild damit nur leicht. Die Zahl der Fünf-Sterne-Unternehmen bleibt unverändert, bei vier Sternen kommt eine Gesellschaft hinzu. Gleichzeitig entfallen die beiden Ein-Stern-Bewertungen des Vorjahres, während die Zahl der Zwei-Sterne-Unternehmen von eins auf drei steigt.
Wie entwickelt sich die Ertragslage der Lebensversicherer?
Teilrating Erfolg
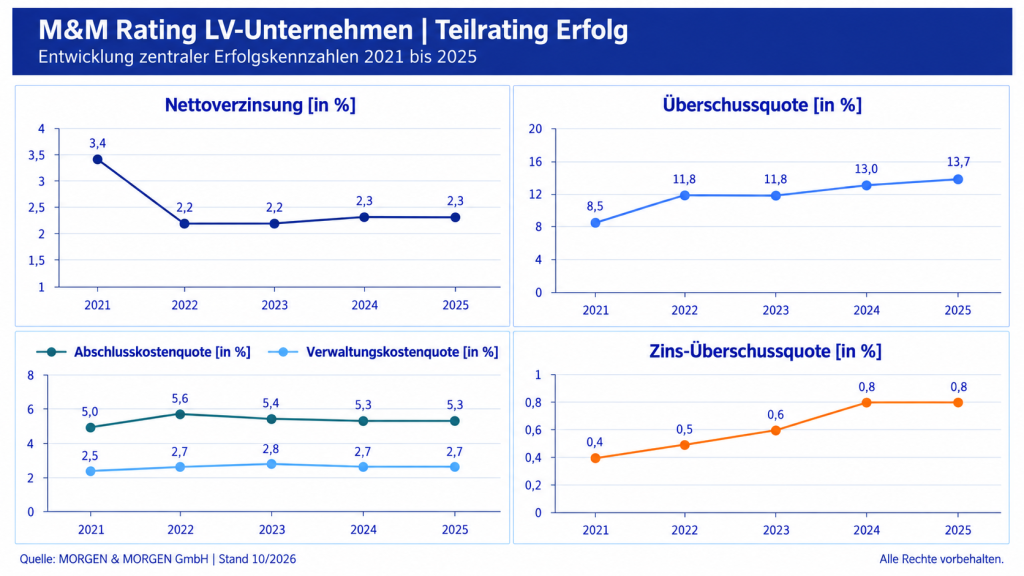
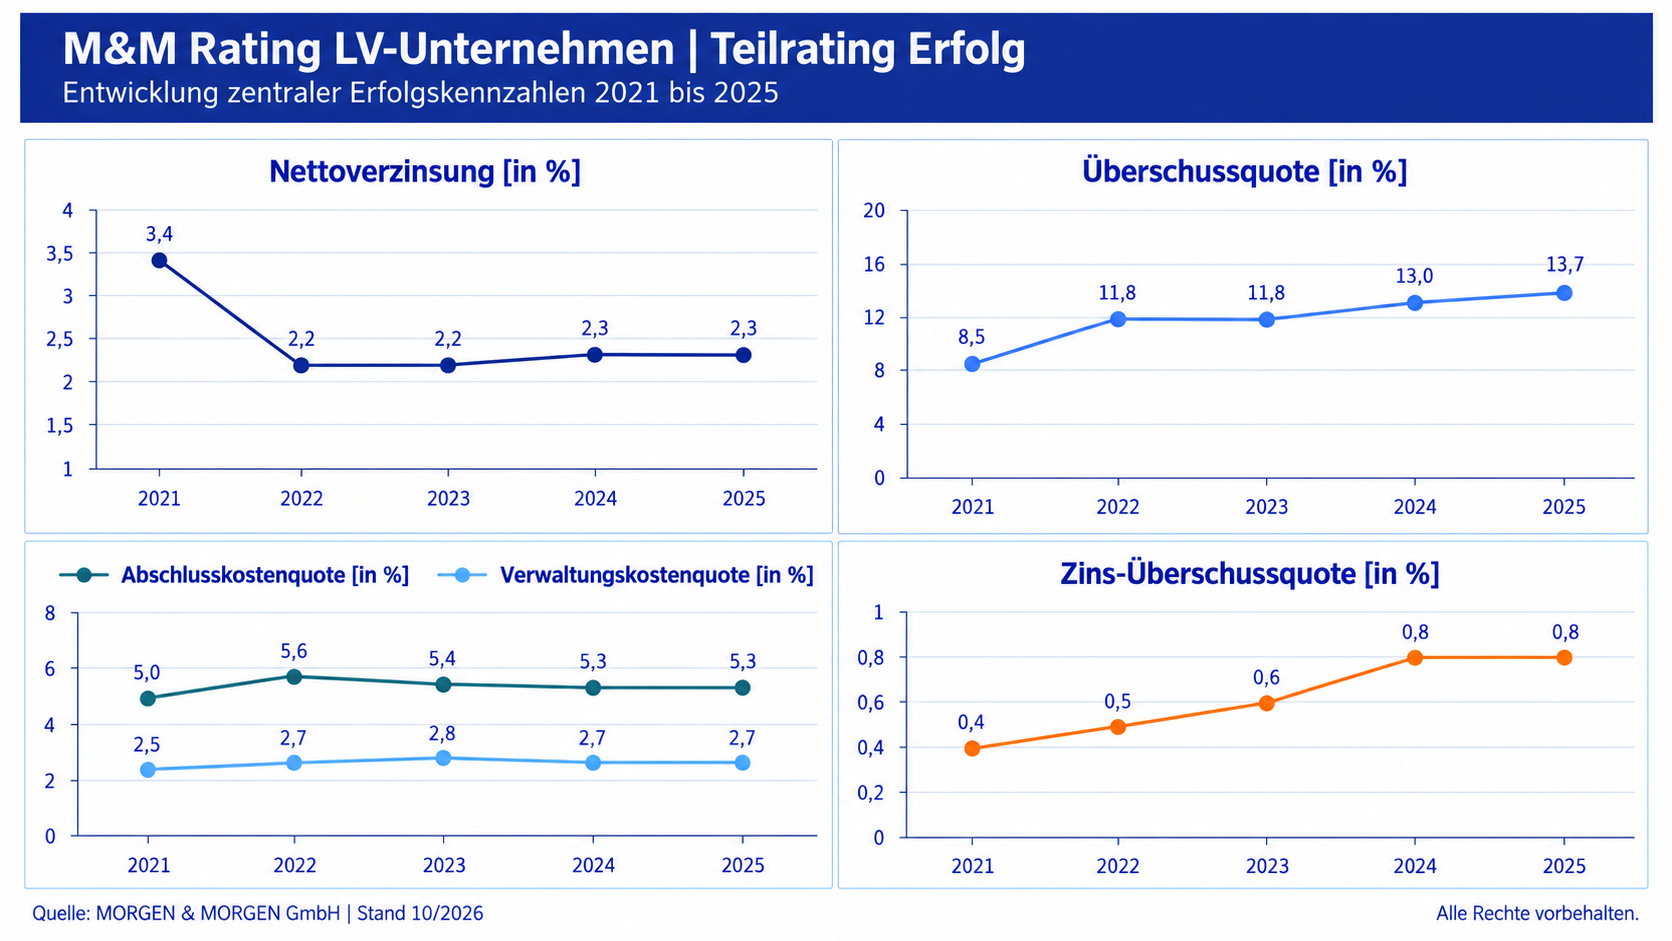
Die Ertragskennzahlen zeigen für das Jahr 2025 insgesamt ein stabiles bis leicht positives Bild. Die durchschnittliche Nettoverzinsung liegt mit 2,3 Prozent auf Vorjahresniveau. Auch die Abschlusskostenquote bleibt mit durchschnittlich 5,3 Prozent konstant, die Verwaltungskostenquote liegt unverändert bei rund 2,7 Prozent.
Deutlicher zeigt sich die positive Entwicklung bei der Überschussquote. Sie steigt im Marktdurchschnitt von 13,0 auf 13,7 Prozent. Hintergrund ist weiterhin das Abschmelzen der Zinszusatzreserve. Nachdem der ZZR 2021 branchenweit noch rund 8,5 Milliarden Euro zugeführt wurden, konnte sie in den Jahren 2022 bis 2025 jeweils um rund drei Milliarden Euro reduziert werden. Die daraus entstehenden Erträge kommen auch den Kunden zugute.
Auch die Zins-Überschussquote bleibt mit durchschnittlich 0,8 Prozent positiv und stabil. Die Kapitalerträge bewegen sich zwar weiterhin auf vergleichsweise niedrigem Niveau, gleichzeitig sind aber auch die Anforderungen aus Garantien und Zinszusatzreserve deutlich zurückgegangen. Die meisten Versicherer können ihre Rechnungszinsanforderungen damit weiterhin aus den Kapitalerträgen finanzieren.
Die Zins-Risiko-Überschussquote steigt im Durchschnitt leicht von 2,8 auf 2,9 Prozent.
Die Ertragslage hat sich weiter stabilisiert. Besonders das Abschmelzen der Zinszusatzreserve entlastet die Unternehmen und schafft zusätzlichen Spielraum für die Überschussbeteiligung.
Wie entwickeln sich die Bestände der Lebensversicherer?
Teilrating Bestand
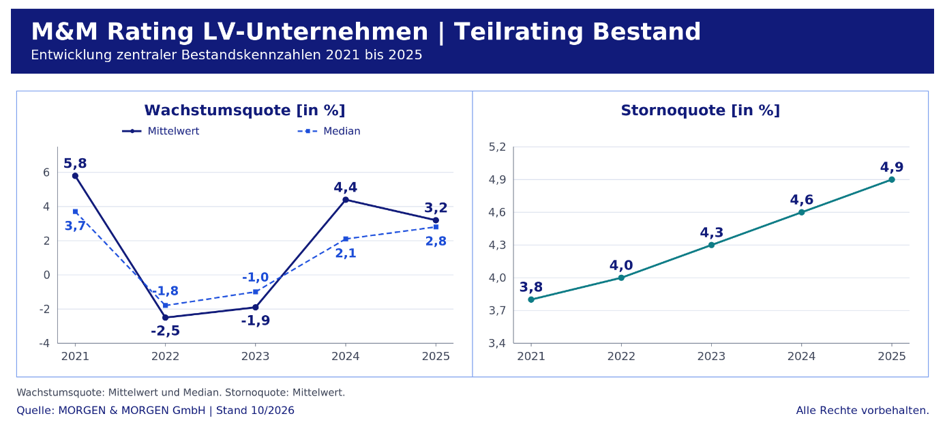
Das Neugeschäft wächst 2025 erneut. Auch die Beitragseinnahmen steigen. Das Einmalbeitragsgeschäft legt sowohl absolut als auch anteilig zu, und bei vielen Anbietern verbessert sich die Wachstumsquote.
Die durchschnittliche Wachstumsquote geht dennoch von 4,4 auf 3,2 Prozent zurück. Dieser Rückgang ist auf einzelne Ausreißerwerte zurückzuführen und lässt sich nicht als allgemeine Abschwächung des Wachstums interpretieren. Eine ergänzende Perspektive bietet der Median: Er steigt von 2,1 auf 2,8 Prozent und zeigt eine positivere Entwicklung in der Mitte der Unternehmensverteilung.
Die Stornoquote setzt dagegen ihren Aufwärtstrend fort. Sie steigt im Durchschnitt von 4,6 auf 4,9 Prozent. Seit 2021 hat sie damit kontinuierlich zugenommen.
Die Lebensversicherer wachsen also weiter. Der sinkende Mittelwert allein beschreibt die Entwicklung deshalb nur unzureichend. Erst die ergänzende Betrachtung des Medians und der Geschäftsentwicklung ermöglicht eine fundierte Einordnung. Die steigende Stornoquote bleibt ein eigenständiger Beobachtungspunkt.
Wie sicher sind die Lebensversicherer aufgestellt?
Teilrating Sicherheit
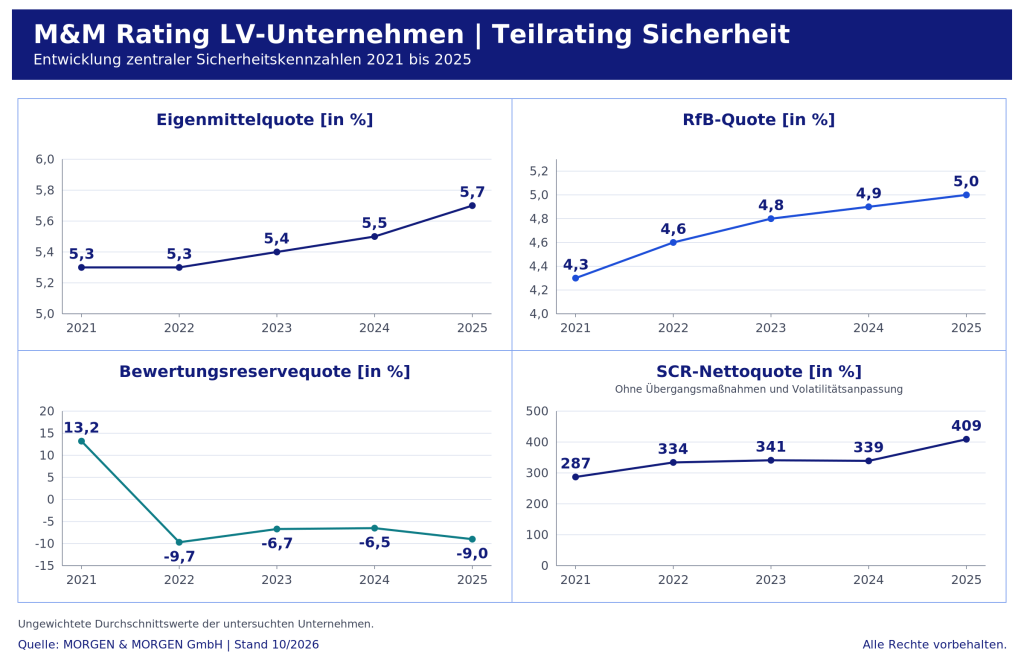
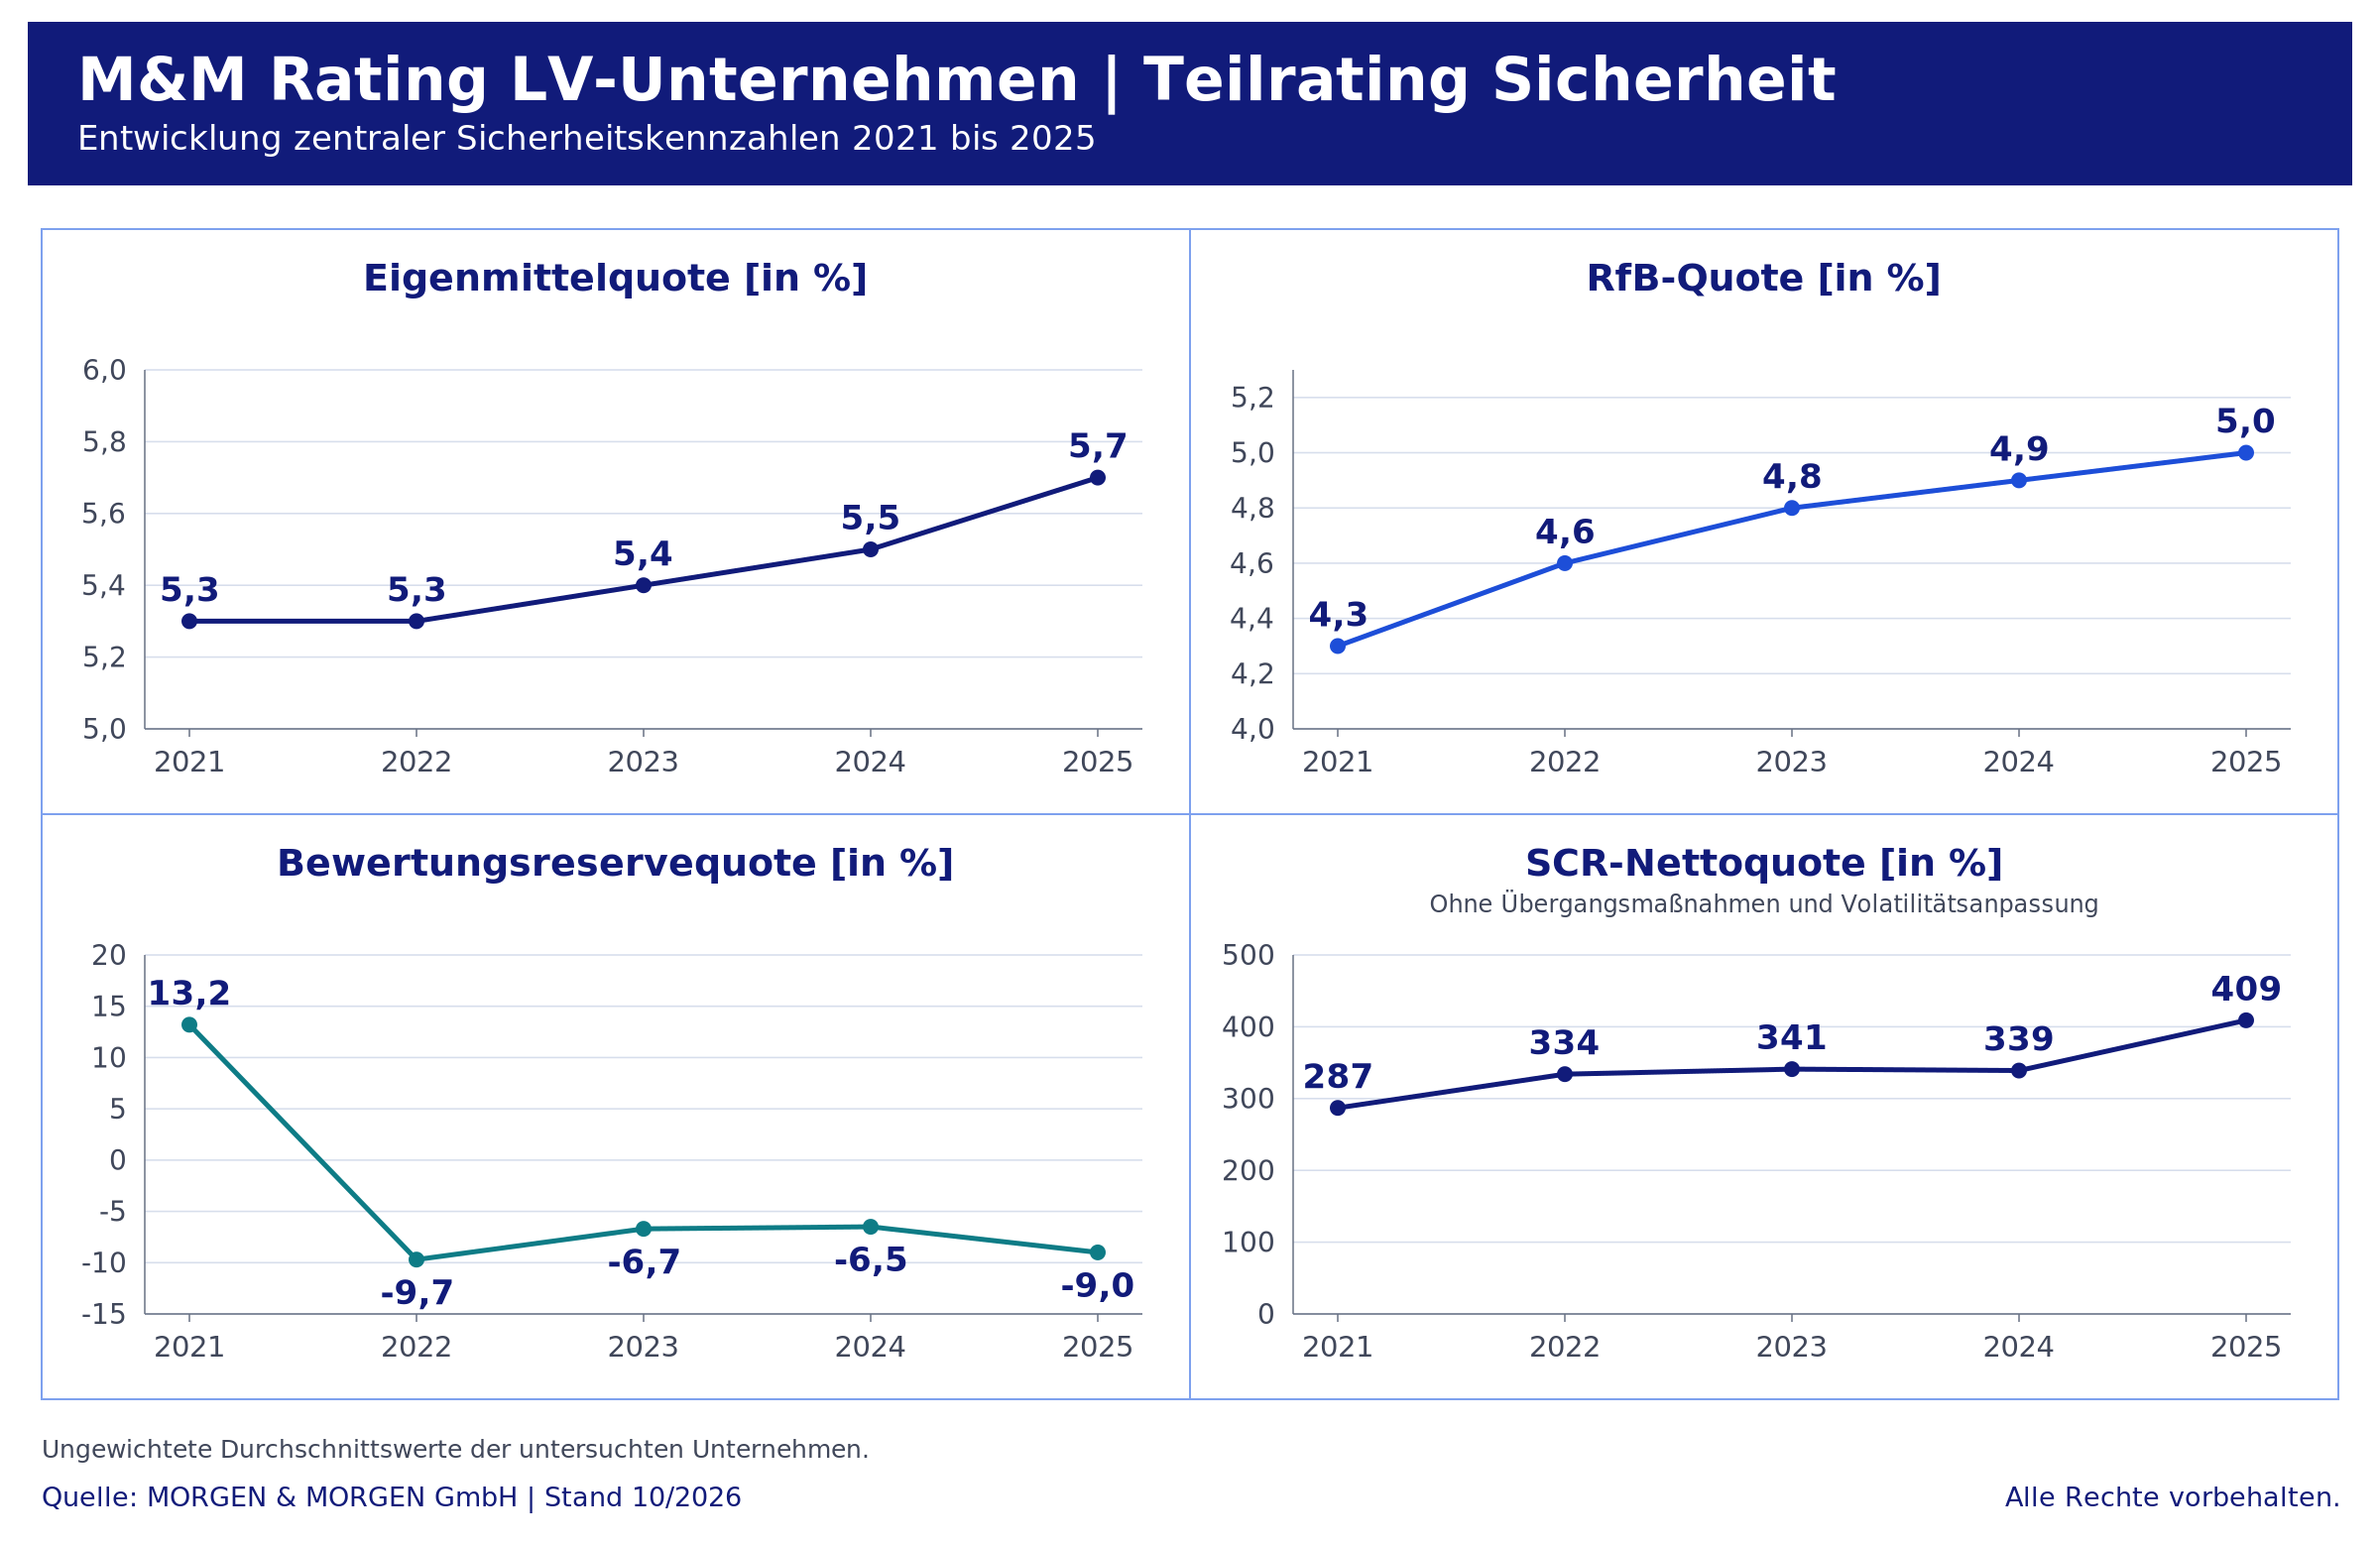
Die Sicherheitskennzahlen zeichnen weiterhin ein sehr stabiles Bild. Die durchschnittliche Eigenmittelquote steigt von 5,5 auf 5,7 Prozent, die RfB-Quote von 4,9 auf 5,0 Prozent. Die RfB erfüllt dabei eine wichtige Pufferfunktion für die Überschussbeteiligung und profitiert ebenfalls vom Abschmelzen der Zinszusatzreserve.
Bei den Bewertungsreserven zeigt sich dagegen erneut eine Verschlechterung. Nach zwei Jahren leichter Erholung sinkt die durchschnittliche Bewertungsreservequote von –6,5 auf –9,0 Prozent. Im Markt dominieren damit weiterhin stille Lasten. Einzelne Versicherer verfügen allerdings wieder über positive stille Reserven. Stille Lasten allein sind dabei nicht automatisch problematisch, da sie in der Regel nicht realisiert werden müssen.
Besonders stark bleibt die Solvabilität. Die durchschnittlichen SCR-Quoten steigen 2025 deutlich. Gleichzeitig verlieren Übergangsmaßnahmen und Volatilitätsanpassungen an Bedeutung: Die drei betrachteten SCR-Quoten nähern sich im Marktdurchschnitt immer stärker an. Alle bewerteten Versicherer erfüllen die aufsichtsrechtlichen Anforderungen inzwischen auch ohne Übergangsmaßnahmen.
Die Sicherheit bleibt damit die klare Stärke der Lebensversicherer. Steigende Eigenmittel und RfB sowie hohe Solvency-II-Quoten zeigen eine robuste Kapitalausstattung – trotz weiterhin negativer Bewertungsreserven.
Was sagt das M&M Rating über den Lebensversicherungsmarkt aus?
Das aktuelle Rating zeigt eine Branche, die sich nach den starken Veränderungen am Kapitalmarkt zunehmend stabilisiert hat. Die Ertragskennzahlen bewegen sich überwiegend auf konstantem bis leicht verbessertem Niveau. Gleichzeitig wirken die gestiegenen Zinsen inzwischen entlastend auf die Zinszusatzreserve: Sie muss nicht weiter aufgebaut werden, sondern kann seit mehreren Jahren abgeschmolzen werden. Dadurch werden Erträge frei, die auch den Kunden zugutekommen.
Im Bestand wachsen Neugeschäft und Beitragseinnahmen weiter. Der Rückgang der durchschnittlichen Wachstumsquote ist durch einzelne Ausreißer geprägt; der gestiegene Median zeigt dagegen eine positivere Entwicklung in der Mitte der Unternehmensverteilung. Aufmerksamkeit verdient die erneut höhere Stornoquote. Besonders stabil bleibt die Sicherheitslage. Eigenmittel und RfB entwickeln sich positiv, die Solvency-II-Quoten liegen auf hohem Niveau.
„Das Rating zeigt eine insgesamt stabile Lebensversicherungsbranche. Die Ertragslage entwickelt sich leicht positiv und die Sicherheitskennzahlen bleiben stark. Auch Neugeschäft und Beitragseinnahmen wachsen weiter. Einen genauen Blick verdient dagegen die steigende Stornoquote. Entscheidend ist, dass die Mechanismen der Zinszusatzreserve die starken Kapitalmarktbewegungen der vergangenen Jahre wirkungsvoll abgefedert haben“, zieht Thorsten Saal das aktuelle Fazit.
Welche Kriterien bewertet das M&M Rating LV-Unternehmen?
Das M&M Rating LV-Unternehmen bewertet die wirtschaftliche Qualität und Stabilität von Lebensversicherern aus Sicht der Versicherten. Produktdaten fließen nicht in die Bewertung ein. Grundlage sind ausschließlich öffentlich zugängliche Unternehmensdaten aus Geschäftsberichten, Veröffentlichungen gemäß § 15 Mindestzuführungsverordnung sowie Solvency-II-Berichten.
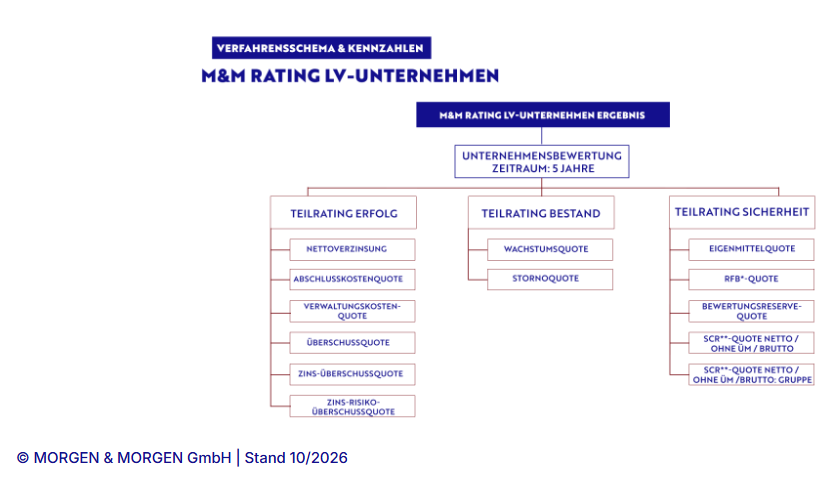
Das Rating betrachtet drei Bereiche:
- Erfolg: Nettoverzinsung, Abschlusskostenquote, Verwaltungskostenquote, Überschussquote, Zins-Überschussquote und Zins-Risiko-Überschussquote
- Bestand: Wachstumsquote und Stornoquote
- Sicherheit: Eigenmittelquote, RfB-Quote, Bewertungsreservequote sowie SCR-Quoten von Unternehmen und Gruppe
Die drei Teilratings fließen unterschiedlich stark in das Gesamtergebnis ein: Erfolg und Sicherheit jeweils mit 45 Prozent, Bestand mit 10 Prozent.
Wie funktioniert die Bewertung im M&M Rating?
Mit Ausnahme der SCR-Quoten werden die Kennzahlen über die letzten fünf verfügbaren Bilanzjahre betrachtet. Dabei erhalten die jüngeren Jahre ein höheres Gewicht.
Für jede Kennzahl und jedes Bilanzjahr werden Benchmarks definiert und an die jeweiligen Marktgegebenheiten angepasst. Die Unternehmen erhalten daraus Punktwerte, die zunächst innerhalb der drei Teilratings zusammengeführt werden. Aus den gewichteten Teilratings entsteht anschließend das Gesamtrating.
Eine Besonderheit gilt für die SCR-Quoten: Hier wird ausschließlich der aktuelle Jahrgang betrachtet. Sowohl für das Einzelunternehmen als auch für die Versicherungsgruppe werden jeweils die Netto-, die Quote ohne Übergangsmaßnahmen und die Brutto-SCR-Quote in einem mehrstufigen Benchmarkverfahren berücksichtigt.
Was bedeutet das Rating für Vermittler und Kunden?
Das M&M Rating LV-Unternehmen schafft eine unabhängige und fundierte Orientierung zur wirtschaftlichen Leistungsfähigkeit und Stabilität von Lebensversicherern. Gerade bei langfristigen Versicherungs- und Vorsorgeentscheidungen ergänzt es die Produktanalyse um die Unternehmensperspektive.
Für Vermittler bietet das Rating damit eine zusätzliche Grundlage, um die wirtschaftliche Aufstellung verschiedener Anbieter einzuordnen. Kunden erhalten neben Produktmerkmalen eine weitere Orientierung bei der Auswahl eines langfristigen Versicherungspartners.
In M&M Office lassen sich Ratingergebnisse und Unternehmenskennzahlen verschiedener Gesellschaften direkt miteinander vergleichen.
Ausblick
Für die kommenden Jahre bleibt das Zusammenspiel von Kapitalerträgen, Garantieanforderungen und Bestandsentwicklung entscheidend. Der Abbau der Zinszusatzreserve entlastet die Lebensversicherer derzeit und unterstützt die Überschussbeteiligung. Dabei gilt es, die weitere Entwicklung von Neugeschäft und Beitragseinnahmen ebenso im Blick zu behalten wie die steigende Stornoquote.
„Die Zinszusatzreserve hat die Kapitalmarktbewegungen der vergangenen Jahre wirksam abgefedert. Nun gilt es zu beobachten, ob sich die Ertragslage weiter festigt und das Wachstum bei Neugeschäft und Beitragseinnahmen anhält. Die steigende Stornoquote behalten wir dabei besonders im Blick. Die Voraussetzungen dafür unterscheiden sich von Versicherer zu Versicherer. Diese Unterschiede machen wir auf Basis objektiver Daten sichtbar – als unabhängige Orientierung für fundierte Entscheidungen,“ sagt Saal.
Methodik kompakt
Das M&M Rating LV-Unternehmen betrachtet die Lebensversicherer des deutschen Marktes, die eine HGB-Bilanz erstellen, Neugeschäft schreiben und seit mindestens sechs Jahren am Markt sind. Ausländische Versicherer werden individuell bewertet. Der Ratingjahrgang 2026 umfasste 60 Gesellschaften.
Bewertet werden die drei Bereiche Erfolg, Bestand und Sicherheit auf Basis öffentlich verfügbarer Unternehmensdaten. Mit Ausnahme der SCR-Quoten fließen jeweils fünf Bilanzjahre in die Bewertung ein. Die Benchmarks werden für jedes betrachtete Bilanzjahr an die Marktgegebenheiten angepasst.
Über MORGEN & MORGEN
Die MORGEN & MORGEN GmbH ist ein unabhängiger Analyse- und Datenanbieter und Marktführer für Analyse- und Vergleichssoftware mit spartenübergreifenden und sekundenschnellen Preis-Leistungsvergleichen. Somit schafft sie Transparenz am Versicherungsmarkt und konzentriert sich auf die Bereitstellung bedarfsgerechter, qualitativ hochwertiger und neutraler Informationen für Vermittler, Banken und Versicherungsunternehmen. Als einziger Anbieter im Markt verfügt MORGEN & MORGEN neben dem IT-Team über ein eigenes Team von Versicherungsmathematikern, welches sämtliche zu vergleichende Tarife im Markt überprüft und nachkalkuliert, woraus marktführende Analysen resultieren. Bedeutende Unternehmen der Versicherungsindustrie sowie die Wirtschaftspresse greifen bei Versicherungsvergleichen und Analysen, Ratings und Rankings regelmäßig auf Daten und Berechnungen von MORGEN & MORGEN zu.
Das könnte sie interessieren
M&M Marktblick Private Krankenversicherer 2026
8. September 2026
Das M&M Rating KV-Unternehmen 2026 zeigt: Die Branche bleibt insgesamt stabil. Wachstum im Bestand und eine weiterhin hohe Solvabilität stehen sinkenden RfB-Quoten und anhaltend hohen Leistungsausgaben gegenüber.
MORGEN & MORGEN kooperiert mit Sellestar
1. September 2026
Neue Kooperation verbindet M&M Office mit digitaler Angebotspräsentation – M&M Office Kunden können Sellestar kostenfrei nutzen
MORGEN & MORGEN startet AVRG-Produktvergleich
20. August 2026
Der neue M&M AVRG-Produktvergleich macht Versicherungs- und Investmentlösungen auf Basis realer Produkte vergleichbar – für fundierte Entscheidungen in der neuen Altersvorsorgewelt.
Ihre M&M Ansprechpartnerin